
LP・ホームページ制作費の勘定科目と仕訳|広告宣伝費か資産計上かの判断基準
LPの制作費は、原則として「広告宣伝費」として支払った年の経費にします。この記事では、広告宣伝費にできる場合と資産計上が必要になる場合の見分け方、資産になったときの金額ごとの扱い(10万円・20万円・40万円未満)、サーバーやドメインなど制作費以外の勘定科目、仕訳の例をまとめました。
目次
結論:LP制作費は原則「広告宣伝費」
広告のために作るLPの制作費は、原則として「広告宣伝費」として、支払った年の経費にします。LPは商品やサービスを知ってもらうためのもので、内容もよく更新されるため、効果が1年以上続くものとは考えにくいからです。
ただし、オンラインショップや予約・会員登録などのプログラムが入っている場合や、更新しないまま長く使う場合は、資産として何年かに分けて経費にすることがあります。
| ケース | 主な扱い |
|---|---|
| 広告用のLP | 広告宣伝費(その年の経費) |
| 機能がある | ショップ・予約などの機能の部分はソフトウエア(資産、5年) |
| 長く使う | 更新せず長く使うなら、使う期間に分けて経費にする |
この記事は一般的な考え方をまとめたものです。実際の処理は、顧問の税理士や税務署に確かめてください。
広告宣伝費にできるかの判断
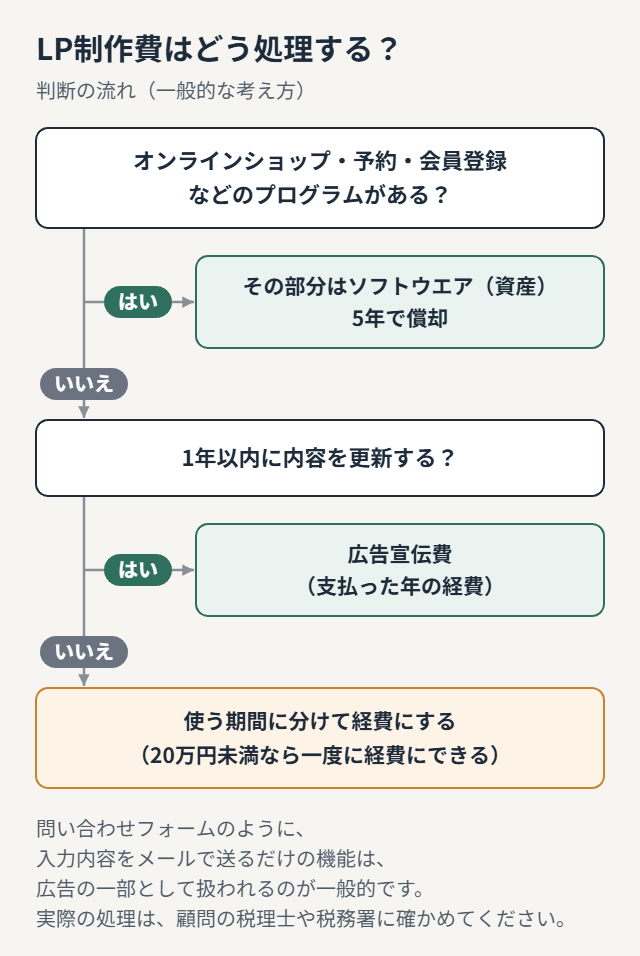
国税庁は以前、タックスアンサーの中で、ホームページの制作費について次のような考え方を示していました(現在はページが削除されています)。LPもこれにならって考えるのが一般的です。
- ホームページは広告のためのもので、内容がよく更新されるため、制作費の効果は通常1年以上に及ばない。だから支払った年の経費にできる
- 更新しないまま1年を超えて使う場合は、使う期間に応じて分けて経費にする
- オンラインショップなどのプログラムを作った費用は、ソフトウエア(資産)として扱う
問い合わせフォームのように、入力内容をメールで送るだけの機能は、プログラムがあっても広告の一部として扱われるのが一般的です。
資産計上が必要になるケース
| ケース | 例 |
|---|---|
| 機能がある | ネットで買える・予約できる・会員登録できる・商品を検索できる |
| 長く使う | ほぼ更新せず、何年も同じ内容で使う |
| 分けられない | 制作費のうちプログラム分とデザイン分を分けられない |
プログラム部分は「ソフトウエア」として、耐用年数5年で減価償却します(国税庁 No.5461)。プログラム分とそれ以外を分けられない場合は、まとめてソフトウエアにすることになるので、見積書や請求書で内訳を分けておくと判断しやすくなります。
資産になったときの金額ごとの扱い
資産になる場合でも、金額によっては一度に経費にできます。
| 金額 | 扱い |
|---|---|
| 10万円未満 | その年に全額を経費にできる |
| 20万円未満 | 3年で均等に経費にできる(一括償却資産) |
| 40万円未満 | 青色申告の中小企業者等は、その年に全額を経費にできる(年300万円まで) |
| それ以上 | 耐用年数に沿って減価償却(ソフトウエアは5年) |
40万円未満の特例は、令和8年4月1日以後に取得したものが対象で、それより前は30万円未満でした。対象は常時使う従業員が400人以下の会社などです(国税庁 No.5408、No.5403)。
制作費以外の費用の勘定科目
| 費用 | よく使う勘定科目 |
|---|---|
| サーバー代 | 通信費、支払手数料 |
| ドメイン代 | 通信費、支払手数料 |
| SSL証明書 | 通信費、支払手数料 |
| 保守・更新 | 広告宣伝費、支払手数料、外注費 |
| Web広告 | 広告宣伝費 |
| SEO対策 | 広告宣伝費 |
勘定科目には決まった名前の指定はありません。どれを使うかを決めたら、毎年同じ科目を使い続けることが大事です。
仕訳の例
制作費を銀行振込で支払った場合の例です(金額は税込の例)。
| 場面 | 借方 | 貸方 |
|---|---|---|
| 広告用LP | 広告宣伝費 330,000 | 普通預金 330,000 |
| ショップ機能 | ソフトウエア 550,000 | 普通預金 550,000 |
| 完成前の前金 | 前払金 165,000 | 普通預金 165,000 |
完成前に払った前金は、LPが公開されるまでは経費にせず「前払金」にしておき、公開したときに広告宣伝費などに振り替えます。
LP制作.jpの場合
LP制作.jpで制作するのは、広告や販売に使うLPのデザインとコーディングです。見積書・請求書は、デザイン・コーディング・フォームなどの内訳を分けてお出しできますので、経理の都合に合わせてご相談ください。勘定科目の最終的な判断は、お客様の顧問税理士にご確認ください。
LPの料金はLP制作の費用相場の記事で、ご依頼の流れはLP制作会社の選び方の記事でまとめています。

まとめ
広告のために作り、よく更新するLPの制作費は、原則として広告宣伝費としてその年の経費にします。オンラインショップなどのプログラム部分はソフトウエアとして5年で減価償却し、更新せず長く使う場合は期間に分けて経費にします。資産になる場合も、10万円・20万円・40万円未満の扱いを使えると、一度に経費にできることがあります。迷ったときは、見積書の内訳を税理士に見せて確かめましょう。

 へのお問い合わせはこちらから